Avec 4 435,3 milliards de FCFA de transactions en 2025, en hausse de 7,9 % sur un an, le mobile money s’impose comme un rouage majeur de l’économie togolaise. Au total, 409,7 millions d’opérations ont été enregistrées et 5,69 millions de comptes électroniques étaient actifs, soit un taux d’activité de 54,48 %, contre 32,56 % dans l’Union économique et monétaire ouest-africaine (UEMOA). Derrière ces chiffres, une mutation financière est à l’œuvre. Le téléphone facilite les échanges, élargit l’accès aux paiements et ouvre de nouvelles perspectives aux petites entreprises. Le défi est désormais de transformer cette circulation monétaire en épargne productive, en financement et en gains de compétitivité pour l’économie nationale.
Togo : le téléphone, nouvelle banque des Togolais
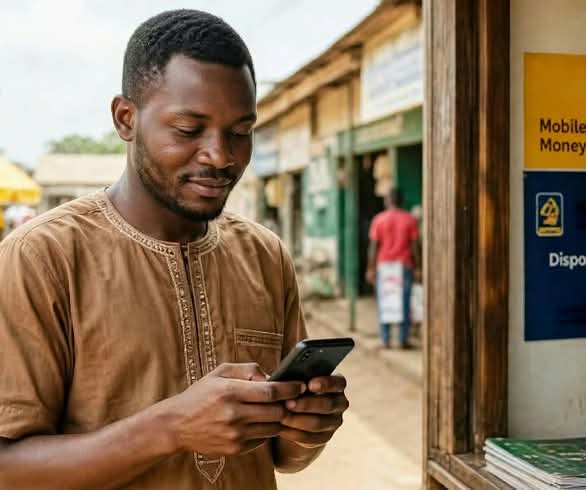
Au Togo, le téléphone portable ne se contente plus de connecter les individus : il facilite la circulation de l’argent et transforme les pratiques commerciales. Paiement de factures, transferts entre particuliers, règlement de fournisseurs ou encaissement des ventes, le mobile money s’installe dans les rouages de l’économie quotidienne. Pour les petits commerçants et les travailleurs indépendants, il constitue un moyen de paiement accessible, sans dépendance systématique à une agence bancaire.
Les chiffres de 2025 mesurent l’ampleur du marché. Les transactions de monnaie électronique ont atteint 4 435,3 milliards de FCFA, contre environ 4 108 milliards en 2024, soit une hausse de 7,9 %. Au total, 409,7 millions d’opérations ont été enregistrées. Sur les 10,45 millions de comptes recensés, 5,69 millions étaient actifs. Le taux d’activité s’établit ainsi à 54,48 %, contre 32,56 % dans l’Union économique et monétaire ouest-africaine (UEMOA). Cette performance traduit un usage soutenu des portefeuilles électroniques, même si plusieurs comptes peuvent appartenir à une même personne.
Derrière cette expansion, une question économique se pose : quelle part de cette circulation monétaire se traduit réellement par des gains de productivité et un meilleur financement de l’activité ? Car le volume des transactions ne mesure ni la richesse créée ni les capitaux disponibles pour investir.
La structure des opérations illustre cette limite. En 2025, l’alimentation des portefeuilles a représenté 1 332,6 milliards de FCFA et les retraits d’espèces 1 292,3 milliards, soit ensemble environ 59,2 % de la valeur totale des transactions. Les transferts entre particuliers ont atteint 1 258,8 milliards de FCFA. Le mobile money reste donc largement une passerelle entre monnaie électronique et espèces, même s’il facilite les échanges et réduit certaines contraintes de paiement.
Pour les entreprises, notamment les petites structures qui disposent rarement de services de trésorerie sophistiqués, le potentiel est important. Les règlements numériques peuvent accélérer l’encaissement des ventes, simplifier le paiement des fournisseurs et améliorer le suivi des recettes. Des historiques de transactions réguliers pourraient également compléter l’évaluation d’une demande de crédit. Ils ne remplacent toutefois ni l’analyse des charges ni celle de la rentabilité et de la capacité de remboursement.
L’enjeu suivant est de transformer l’usage du paiement en accès à des services financiers plus productifs. Des passerelles adaptées vers les banques et les institutions de microfinance pourraient favoriser l’épargne, l’assurance et le crédit. Pour les entrepreneurs, l’objectif serait de dépasser la simple réception de paiements afin de mieux financer les stocks, les équipements et le développement de leurs activités.
Cette évolution dépendra du coût et de la fiabilité des services. Les frais de transaction et de retrait, les risques de fraude, les incidents techniques et les inégalités de couverture numérique peuvent réduire les bénéfices attendus. Une meilleure interopérabilité entre opérateurs et établissements financiers contribuerait à fluidifier les paiements et à élargir les possibilités d’utilisation.
Le Togo dispose désormais d’une base solide : des milliards de FCFA transitent par voie électronique et des millions de comptes sont actifs. Mais la prochaine étape ne consiste pas simplement à augmenter les volumes. Elle exige de développer les paiements marchands, de renforcer l’accès à l’épargne et de relier davantage les transactions numériques au financement des activités productives.
Le défi du mobile money togolais n’est donc plus seulement de faire circuler l’argent, mais de mieux le mettre au service de l’économie réelle. C’est dans sa capacité à soutenir les entreprises, à améliorer la productivité et à faciliter l’investissement que cette révolution financière révélera toute sa valeur.
Mariam Bayo